📌 سایه سنگین صندوقهای بازنشستگی و تأمین اجتماعی بر بورس؛ پارسان، فارس و شستا ۱۳۲۶ همت دارایی بورسی دارند
✍️ گزارش اختصاصی پتروشیمینیوز بازار سرمایه ایران در حالی سالهاست با چالشهایی همچون کمبود نقدینگی، خروج سرمایه، کاهش اعتماد عمومی و ضعف در جذب سرمایههای جدید دستوپنجه نرم میکند که بخش قابلتوجهی از ارزش بازار در اختیار مجموعههایی قرار دارد که مالکیت و مدیریت آنها به نهادهای بزرگ دولتی، شبهدولتی، بازنشستگی و تأمین اجتماعی گره […]
✍️ گزارش اختصاصی پتروشیمینیوز
بازار سرمایه ایران در حالی سالهاست با چالشهایی همچون کمبود نقدینگی، خروج سرمایه، کاهش اعتماد عمومی و ضعف در جذب سرمایههای جدید دستوپنجه نرم میکند که بخش قابلتوجهی از ارزش بازار در اختیار مجموعههایی قرار دارد که مالکیت و مدیریت آنها به نهادهای بزرگ دولتی، شبهدولتی، بازنشستگی و تأمین اجتماعی گره خورده است.
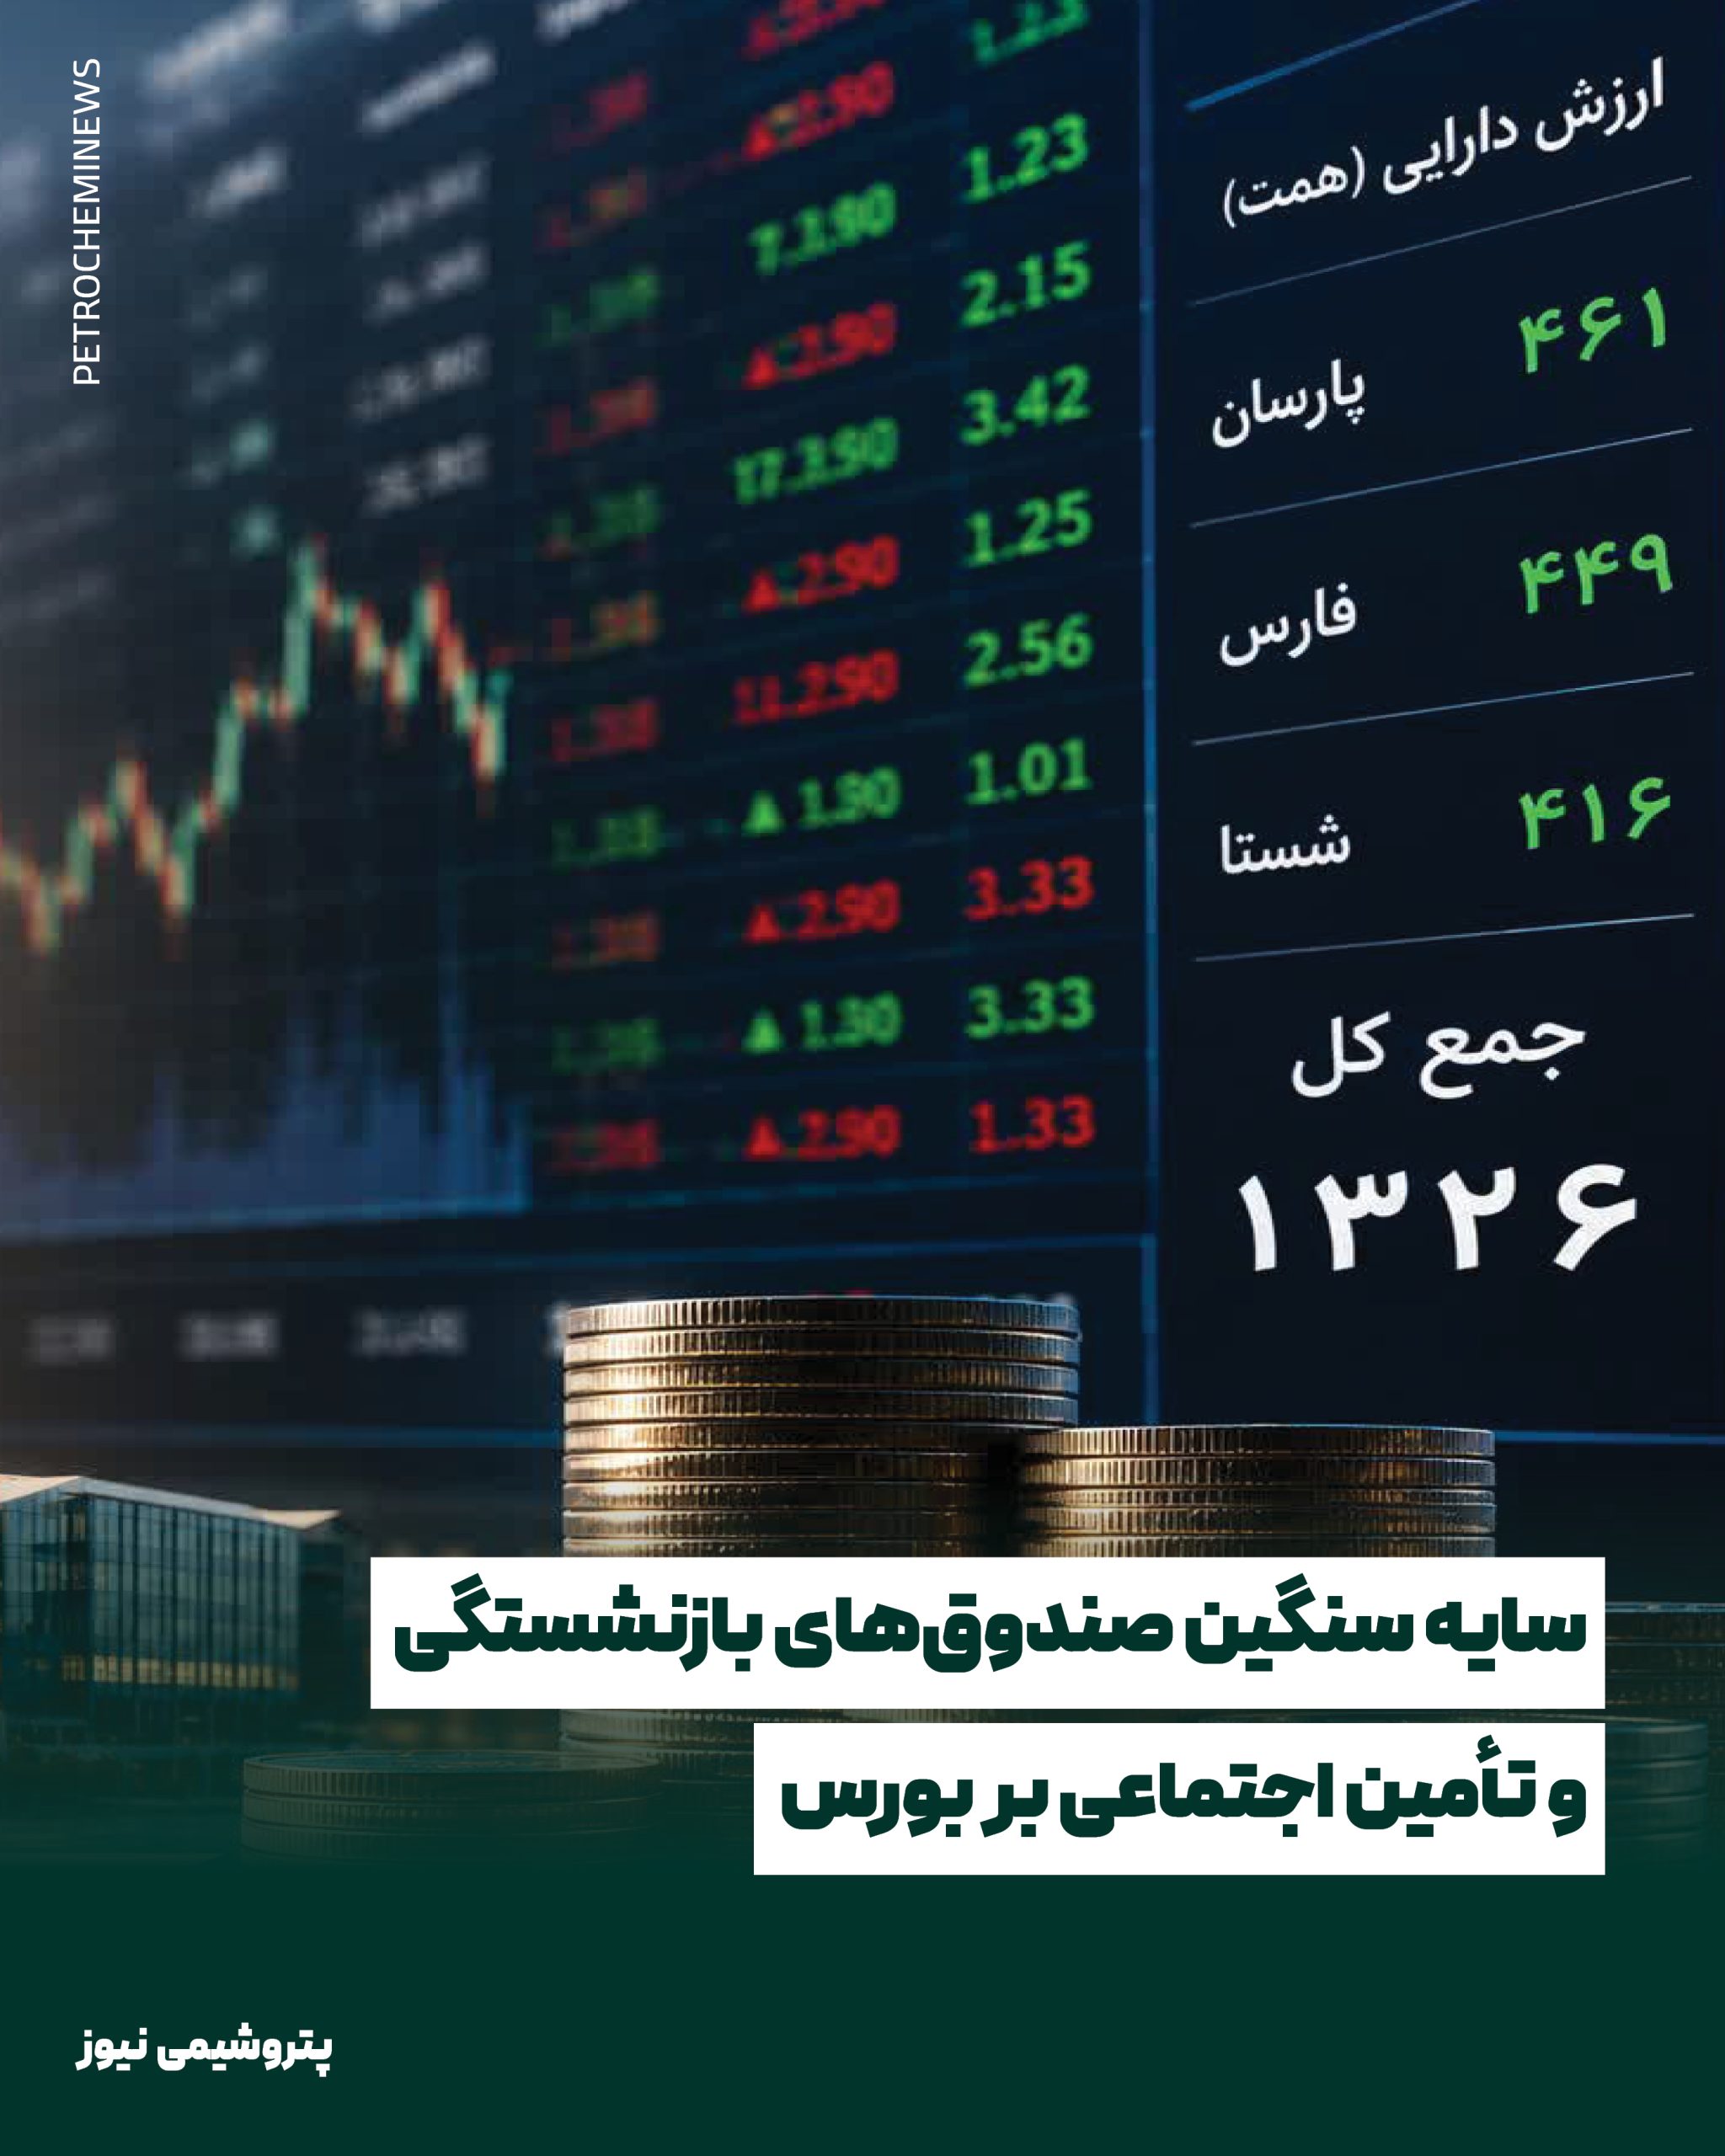
بررسی ارزش داراییهای بورسی سه مجموعه بزرگ گسترش نفت و گاز پارسیان، صنایع پتروشیمی خلیجفارس و سرمایهگذاری تأمین اجتماعی (شستا) توسط پتروشیمینیوز نشان میدهد این سه مجموعه به تنهایی حدود ۱۳۲۶ هزار میلیارد تومان دارایی بورسی در اختیار دارند؛ رقمی که معادل ۷.۲۷ درصد از کل بازار سرمایه ایران است.
این اعداد فقط یک رتبهبندی ساده از بزرگترین بازیگران بورس نیست؛ بلکه تصویری از ساختار مالکیتی بازاری ارائه میدهد که در آن صندوقهای بازنشستگی و مجموعههای وابسته به دولت، نقش تعیینکنندهای در مالکیت بخش بزرگی از داراییهای بورسی دارند.
سه بنگاه بزرگ اقتصادی با ۱۳۲۶ همت دارایی بورسی
در صدر این فهرست، گسترش نفت و گاز پارسیان قرار دارد. ارزش داراییهای بورسی این مجموعه حدود ۴۶۱ هزار میلیارد تومان برآورد شده و سهم آن از کل بازار به حدود ۲.۵۳ درصد میرسد. ذینفع نهایی این مجموعه، سازمان تأمین اجتماعی نیروهای مسلح عنوان شده است.
پس از پارسیان، صنایع پتروشیمی خلیجفارس با حدود ۴۴۹ هزار میلیارد تومان دارایی بورسی قرار گرفته است؛ مجموعهای که با سهم حدود ۲.۴۶ درصدی از بازار یکی از مهمترین بازیگران بورس و البته بزرگترین هلدینگ پتروشیمی کشور به شمار میرود و ذینفعان اصلی آن صندوق بازنشستگی نفت و سهام عدالت محسوب می گردند.
در جایگاه سوم نیز سرمایهگذاری تأمین اجتماعی (شستا) با حدود ۴۱۶ هزار میلیارد تومان دارایی بورسی قرار دارد؛ مجموعهای که خود یک پرتفوی گسترده از شرکتهای صنعتی، معدنی، دارویی، پتروشیمی، سیمانی، مالی و سایر صنایع را در اختیار دارد.
اما مسئله فقط بزرگی داراییها نیست، وجود چنین حجم عظیمی از دارایی در اختیار نهادهای بزرگ، به خودی خود نه یک نقطه ضعف است و نه الزاماً یک تهدید برای بازار سرمایه. مسئله اصلی، نحوه مدیریت این داراییها، میزان کارایی آنها و اثری است که این ساختار مالکیتی بر عملکرد شرکتها و جذابیت بازار سرمایه میگذارد.
در اقتصادهای توسعهیافته، بازار سرمایه صرفاً محلی برای خرید و فروش سهام نیست؛ بلکه یکی از مهمترین کانالهای تأمین مالی بنگاهها، مدیریت دارایی ها، هدایت منابع به سمت فعالیتهای مولد و مشارکت دادن سرمایهگذاران در رشد اقتصادی است.
هرچه یک بورس از نظر شفافیت، حاکمیت شرکتی، کیفیت مدیریت، پیشبینیپذیری، بازدهی و امکان ورود و خروج سرمایه جذابتر باشد، منابع بیشتری را به سمت فعالیتهای مولد اقتصادی هدایت میکند.
در مقابل، بازاری که در آن بخش قابلتوجهی از مالکیت در اختیار مجموعههای بزرگ و کمتحرک قرار گرفته و تصمیمات مدیریتی شرکتها تا حد زیادی تحت تأثیر ساختارهای غیررقابتی و انتصابی است، با یک پرسش اساسی مواجه میشود: آیا این حجم عظیم از سرمایه به اندازه کافی کارآمد و مولد مدیریت میشود؟
داراییهای بزرگ، سرمایهگذاریهای کوچک؛ چالش همیشگی بنگاههای خصولتی
یکی از انتقادهای جدی به ساختار شرکتهای خصولتی و نهادهای وابسته، فاصله میان حجم دارایی و میزان خلق ارزش جدید است.
بسیاری از این مجموعهها در سالهای گذشته صاحب پرتفویهای عظیمی از شرکتها شدهاند، اما رشد ارزش داراییها الزاماً به معنای رشد متناسب بهرهوری، توسعه ظرفیت تولید، جذب سرمایه جدید یا افزایش رقابتپذیری نبوده است.
از سوی دیگر، وابستگی بالای برخی شرکتهای بزرگ به ساختارهای دولتی و شبهدولتی میتواند فرآیند تصمیمگیری اقتصادی را از منطق صرفاً اقتصادی و رقابتی دور کند. انتصاب مدیران، تعدد لایههای مدیریتی، ملاحظات غیرتجاری و نبود فشار کافی از سوی سهامداران برای افزایش بهرهوری، از جمله عواملی هستند که میتوانند سرعت اصلاح ساختار و تصمیمگیری را کاهش دهند.
در چنین شرایطی، ممکن است شرکتی میلیاردها تومان دارایی داشته باشد، اما در جذب سرمایه تازه، اجرای پروژههای توسعهای، افزایش بهرهوری و خلق بازده متناسب با حجم داراییهای تحت مدیریت عملکردی کمتر از ظرفیت واقعی خود نشان دهد.
از مالکیت تا مدیریت؛ حلقه مفقوده خلق ارزش
مسئلهای که نباید از آن غافل شد، موضوع حاکمیت شرکتی است.
وقتی مالکیت یک مجموعه اقتصادی در اختیار صندوق بازنشستگی، سازمان تأمین اجتماعی یا نهاد عمومی دیگری قرار دارد، موضوع فقط سود و زیان یک شرکت نیست؛ بلکه منابع میلیونها ذینفع نهایی به آن گره خورده است.
به همین دلیل، کیفیت مدیریت چنین داراییهایی اهمیت دوچندان پیدا میکند.
مدیری که در یک شرکت خصوصی واقعی فعالیت میکند، معمولاً با فشار مستقیم سهامدار برای افزایش بهرهوری، کنترل هزینهها، توسعه بازار و خلق ارزش مواجه است. اما در ساختارهای بزرگ خصولتی، این رابطه میتواند پیچیدهتر باشد و همین مسئله ضرورت شفافیت، پاسخگویی، ارزیابی عملکرد مدیران و انتخاب مدیران بر مبنای تخصص و کارنامه را بیشتر میکند.
اگر سرمایههای عظیم در اختیار شرکتهایی باشد که از نظر مدیریتی، نوآوری، توسعه کسبوکار و جذب سرمایه جدید با محدودیت مواجهاند، اندازه بزرگ دارایی لزوماً به معنای قدرت اقتصادی پایدار نخواهد بود.
بورس بدون سرمایهگذار، بورس توسعهیافته نیست!
از سوی دیگر، یکی از مهمترین شاخصهای سلامت بازار سرمایه، توانایی آن در جذب سرمایهگذاران جدید و حفظ سرمایهگذاران موجود است.
بورس باید بتواند برای سرمایهگذار داخلی و خارجی این اطمینان را ایجاد کند که سرمایه او در محیطی شفاف، رقابتی و قابل پیشبینی به کار گرفته میشود.
اما زمانی که بخش قابلتوجهی از سهام شرکتهای بزرگ در اختیار سهامداران عمده و نهادهای شبهدولتی قرار دارد و میزان سهام شناور، عمق معاملات و قدرت اثرگذاری سرمایهگذاران خرد محدود است، بازار با مشکل نقدشوندگی و کشف واقعی قیمت مواجه خواهد شد.
از همین منظر، موضوع ۱۳۲۶ همت دارایی سه مجموعه بزرگ صرفاً یک عدد بزرگ و قابل توجه نیست؛ بلکه باید آن را بهعنوان بخشی از یک پرسش بزرگتر درباره ساختار مالکیت، کیفیت مدیریت و کارایی بازار سرمایه ایران دید.
سرمایهگذاریهای بزرگ، مدیریت حرفهای، دانشمحور و پاسخگو میطلبند
اقتصاد ایران برای عبور از وضعیت فعلی به سرمایهگذاری گسترده در صنایع، انرژی، زیرساخت، پتروشیمی، پالایش، معدن و فناوری نیاز دارد. اما سرمایه زمانی به رشد اقتصادی تبدیل میشود که در کنار آن مدیریت حرفهای، تصمیمگیری اقتصادی و حاکمیت شرکتی کارآمد وجود داشته باشد.
بنابراین، مسئله امروز بورس ایران فقط این نیست که چه کسی مالک چه میزان سهام است؛ مسئله مهمتر این است که این مالکیت عظیم چگونه مدیریت میشود و چه میزان ارزش جدید برای اقتصاد خلق میکند.
اگر مجموعههایی با صدها هزار میلیارد تومان دارایی نتوانند به اندازه ظرفیت خود سرمایه جدید جذب کنند، پروژههای توسعهای را بهموقع پیش ببرند، بهرهوری را افزایش دهند و بازدهی رقابتی ایجاد کنند، طبیعی است که جذابیت بازار سرمایه نیز تحت تأثیر قرار گیرد.
بورس قدرتمند، تنها بورسی با ارزش بازار بالا نیست؛ بورسی است که بتواند سرمایههای سرگردان را به سمت تولید هدایت کند، به بنگاهها امکان تأمین مالی بدهد و در نهایت بازدهی و چشمانداز رشد مناسبی برای سرمایهگذار ایجاد کند.
از این منظر، وزن سنگین نهادهای بازنشستگی و تأمین اجتماعی در بازار سرمایه را باید فراتر از یک آمار مالکیتی بررسی کرد؛ این موضوع مستقیماً به آینده حاکمیت شرکتی، کیفیت مدیریت بنگاههای بزرگ و توان بورس ایران برای تبدیل سرمایه به رشد اقتصادی گره خورده است.